
赛力斯拿回问界的主导权,理论上每台车少付的那近4万块配资招商,并不能直接换算成利润来对冲17.17亿亏损。这笔账的诡异之处在于:赛力斯上半年最大的出血点,根本不是那10%的服务费。
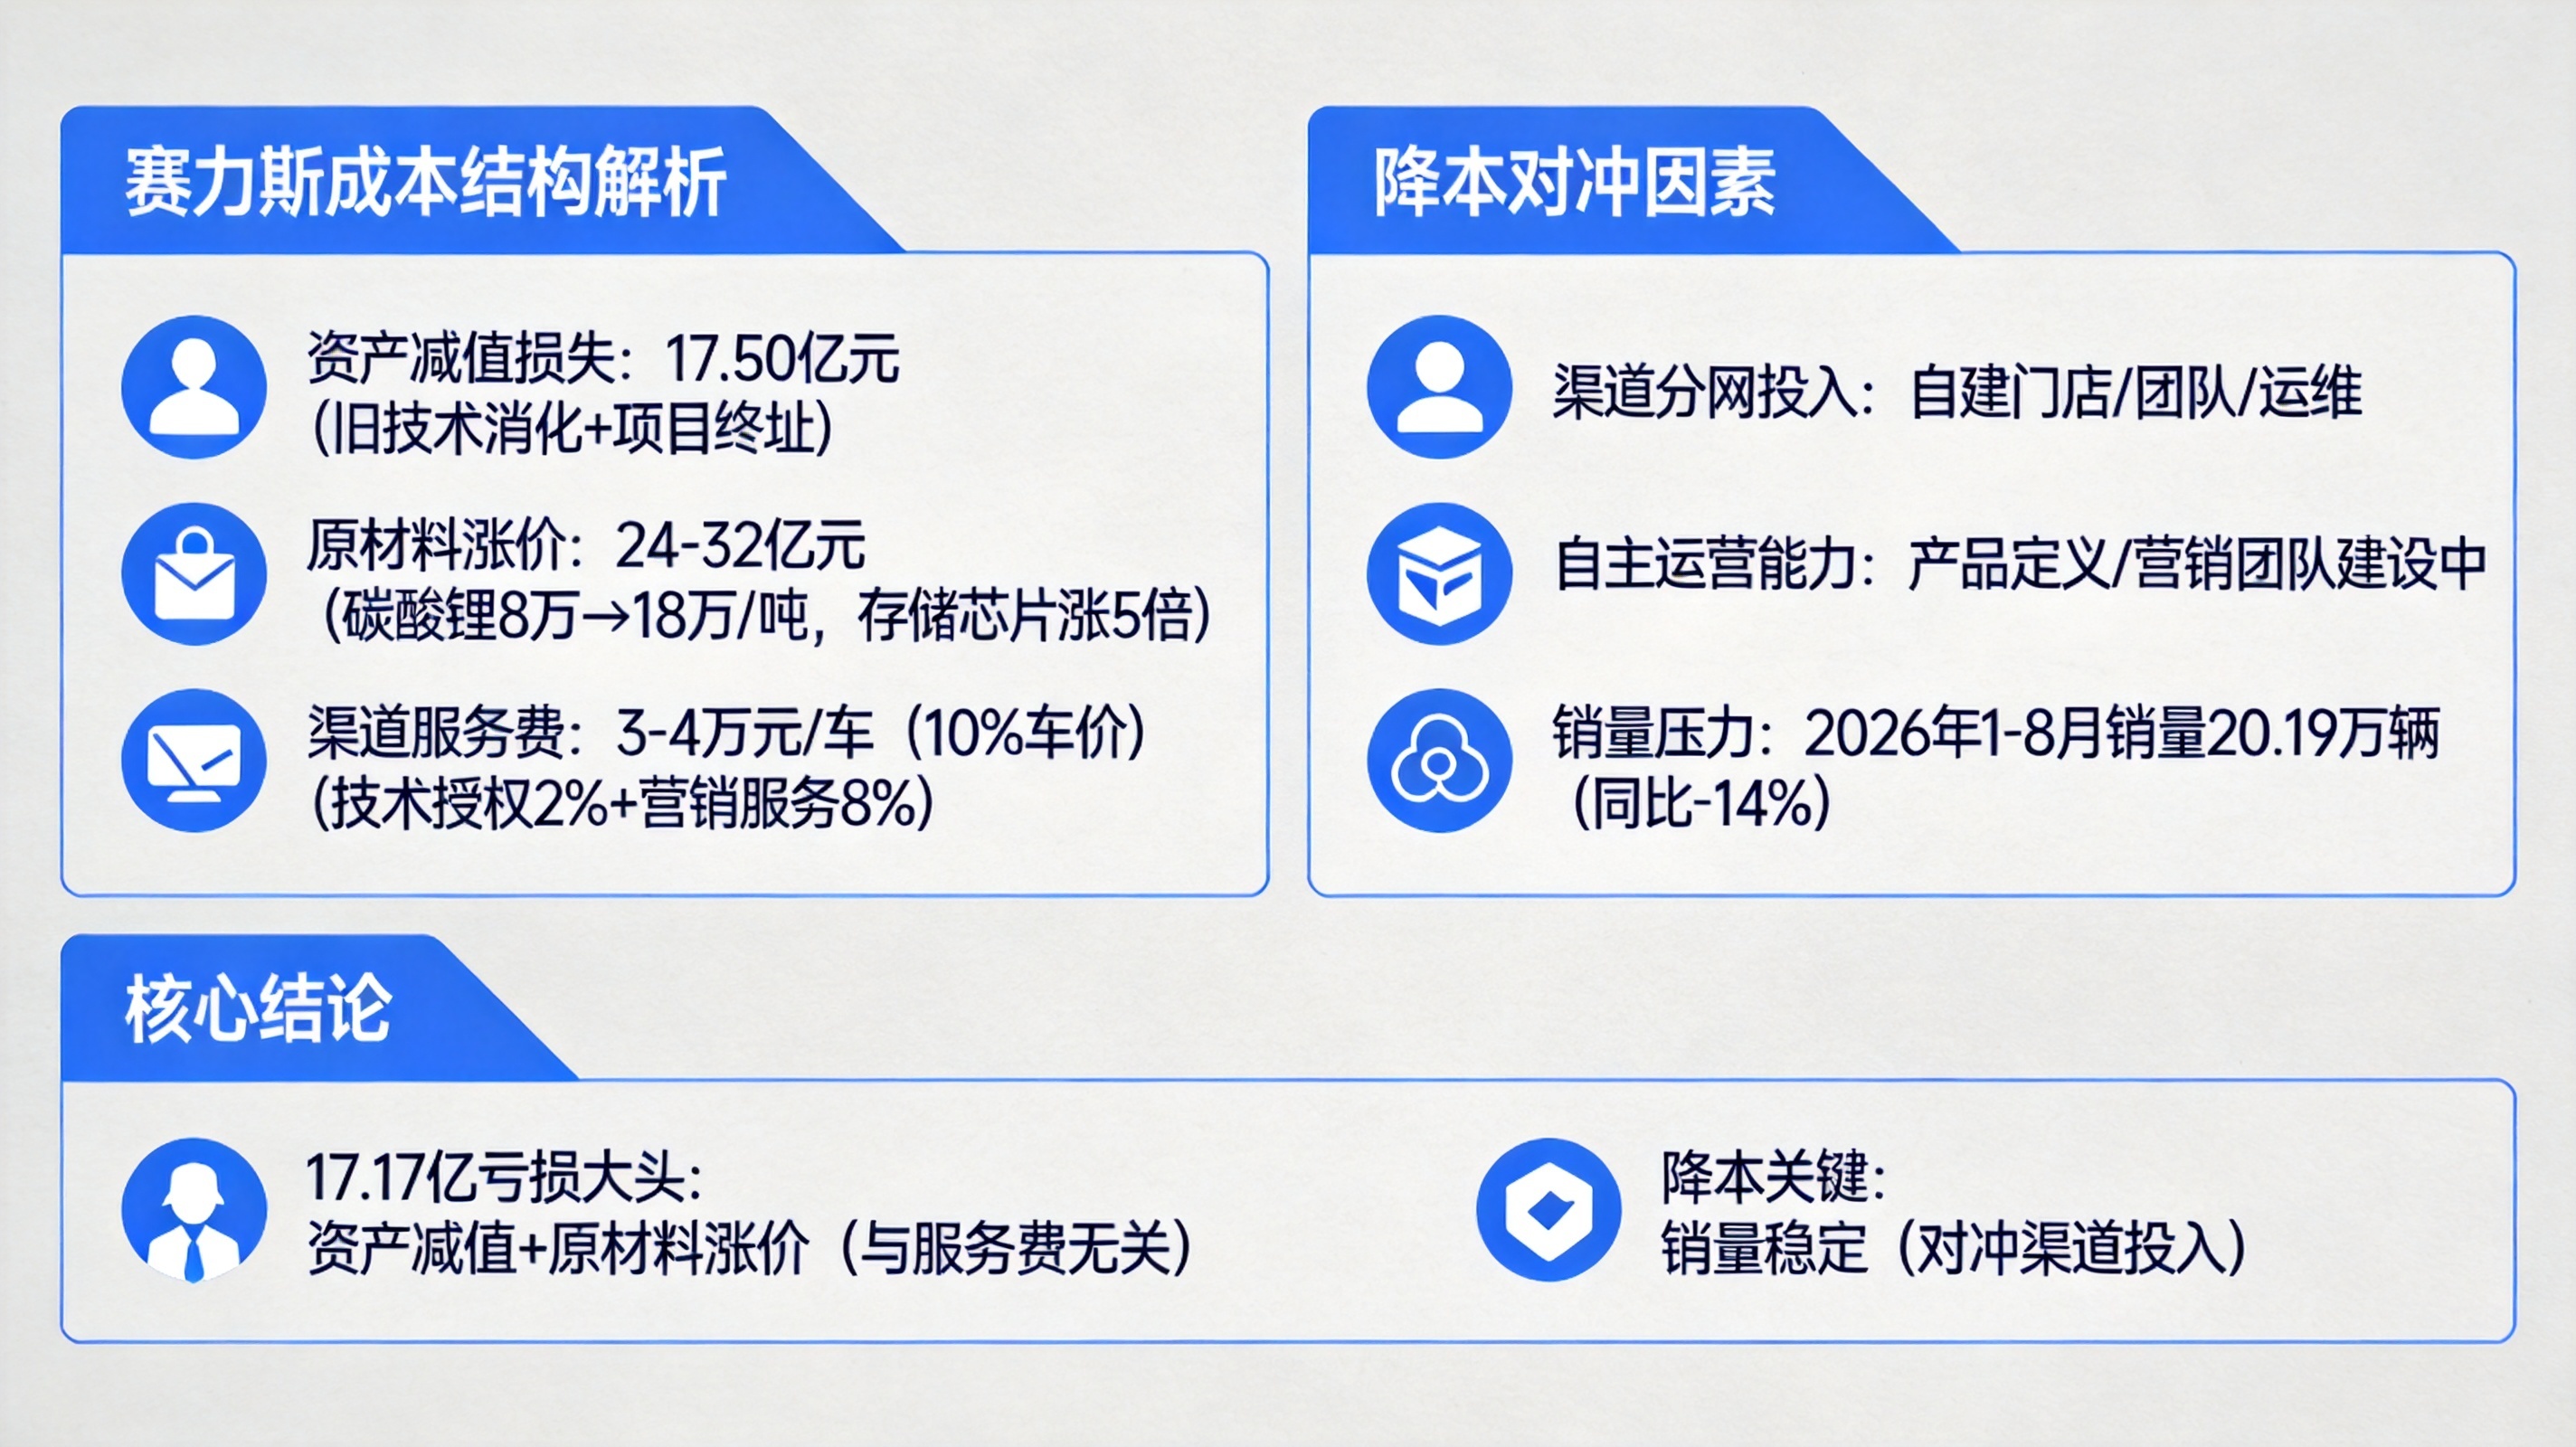
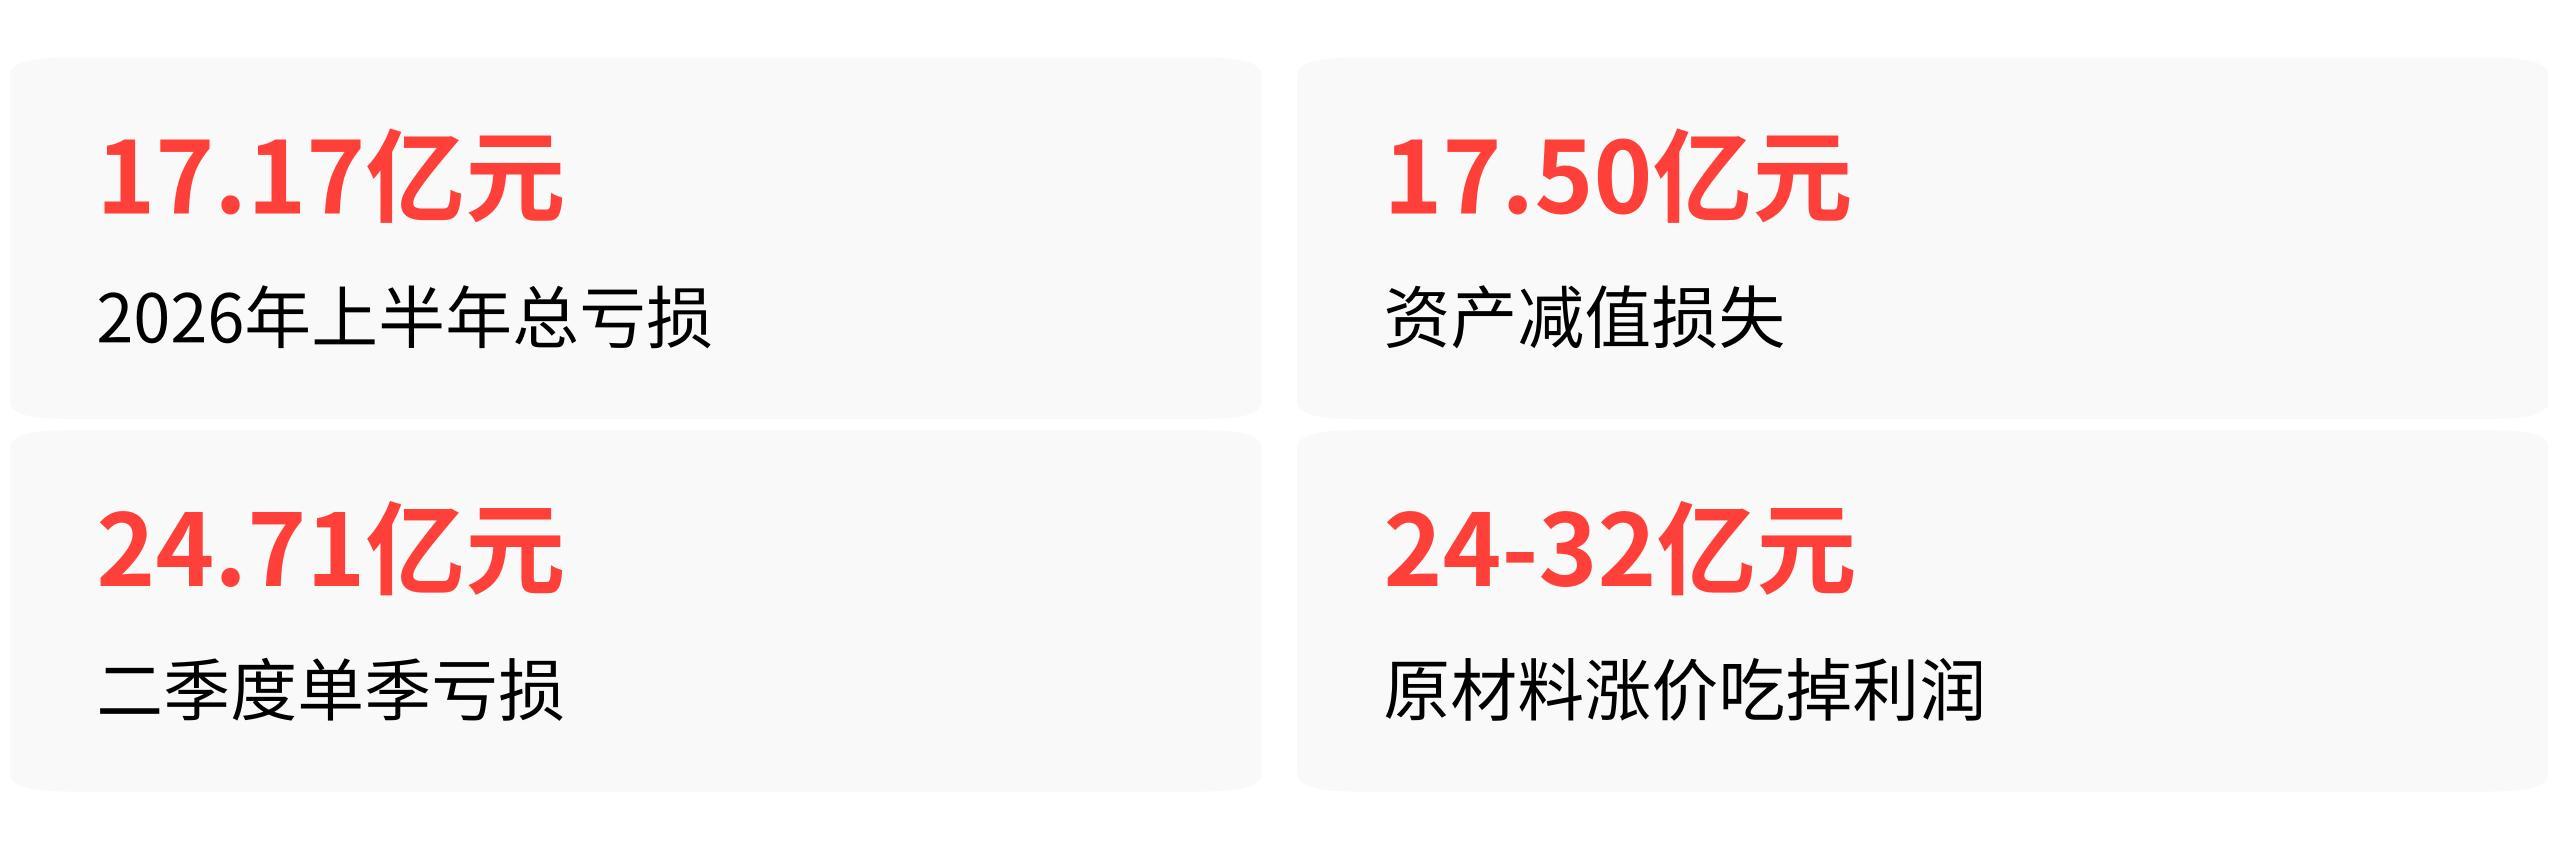
翻开赛力斯2026年上半年的账本,真正把利润击穿的,是17.50亿元的资产减值损失——淘汰旧版非专利技术、终止部分开发项目,一口气做了集中出清。二季度单季亏损高达24.71亿元,是公司自2024年扭亏以来最差的季度表现。
与此同时,碳酸锂价格从8万/吨飙到18万/吨,车规存储芯片单价涨了约5倍。赛力斯董事长张兴海在重庆汽车论坛上算过一笔账:平均一辆车的成本涨了1.5万到2万元,按上半年约16万台销量粗略估算,仅原材料涨价就吞掉了24到32亿元的利润。
那10%的服务费在成本结构里到底是什么位置?原有模式下,赛力斯每卖一辆问界,要向华为支付整车售价2%的技术授权费和8%的渠道营销服务费,合计约占车价的10%,约3到4万元。2025年全年,赛力斯向华为体系的采购额达到560.54亿元,占当年营收的比例攀升到了34%。
这笔钱按售价比例计提,跟单车是否盈利无关——行情好时是分成,行情差时就是刚性抽血。
所以9月15日鸿蒙智行官宣调整,9月16日起新产生订单的综合服务费结算从华为切换至赛力斯,这两个节点意味着那笔10%的渠道服务费确实不用再付了。按上半年问界16.08万辆的销量、单车均价约32.2万元估算,年化理论上可以释放约30到40亿元的服务费成本。
但降出来的空间,会被另一头吃掉。
渠道分网的投入,可能比省下来的钱更多
赛力斯拿到运营主导权的同时,也拿到了一张账单:问界要从华为渠道里分出来,做自己的专属专营体系。根据已知信息,部分华为体验店将转为AITO问界专网,在2026年12月31日前要完成分网。
经销商需要在华为和赛力斯两个签约主体之间选择——“要么选问界,要么选择其他四界”。
这意味着赛力斯要自建独立门店、自搭销售团队、自负渠道运维成本的起点。按赛力斯自己的说法,销售费用的投入需要“更聚焦、覆盖更精准”,但渠道独立的硬成本就是在那摆着。
过往华为的8%渠道服务费,本质上是为覆盖华为门店的高标准运营成本——高端商超场地租金、体验顾问团队、统一营销物料,每一项都价格不低。赛力斯自己来做这些事,能否用低于8%营收的成本完成同样的渠道覆盖面,目前没有官方测算数据支撑。
行业分析的说法是,自建渠道的对冲成本可能反而推高整体销售费用,“降本”的实际效果存在极大不确定性。
自主运营的能力缺口,决定了降本是快是慢
还有一个被忽略的变量:赛力斯的产品定义与营销能力。
过去五年,问界的爆款——从M7到M9——靠的是华为对高端用户需求的精准洞察。余承东的逻辑是,华为的ToC能力是传统车企不具备的稀缺资源。运营权移交后,产品定义、品牌营销的主导权拿回来了,但能做出下一款M9的团队,还在建设过程中。
行业分析师梅松林的观点比较直接:赛力斯需要一个循序渐进的提升过程,第一步收回渠道、独立营销,待开发能力具备后再收回产品定义——在条件不成熟的情况下一次性收回渠道和产品开发,“明显操之过急”。
这个判断有数据支撑。2026年1至8月,问界累计销量20.19万辆,同比下滑14%,已从巅峰期月销超4万台回落至月均2万台左右。如果自主运营后问界月均销量跌破1.5万台,那这轮降本逻辑会直接失效——不管一台车省多少钱,卖不出去就什么都没了。
核心结论:17亿的坑,大头不靠服务费来填
回到17.17亿亏损这个问题本身。
这17亿里,二季度的24.71亿亏损中,大头是17.50亿的资产减值和原材料涨价带来的成本增量。电池涨、芯片涨、旧技术出清——这些跟那10%的服务费没有直接关系。赛力斯下半年从供应链和费用管控两端发力:大宗物料锁价对冲价格波动,全口径费用管控严控非必要支出。
这才是补亏的正路。
取消服务费带来的降本空间,预计将部分缓解亏损压力,但在渠道分网投入、自主运营能力爬坡和当前销量承压的现实面前,无法覆盖全部17.17亿的亏损规模。
实际缓解效果的核心前提只有一个:问界后续销量不能跌——降本是往里收,销量是往外流,这个对冲关系决定了2026年下半年赛力斯的盈利走向。
赛力斯真正在赌的配资招商,不是10%能省多少钱,而是自主运营后能不能稳住问界的销量基盘。
文章为作者独立观点,不代表联华证券-股票配资机构-券商股票配资观点
- 上一篇:杠杆理财 LABUBU新品发售,隐藏款被炒至666元
- 下一篇:没有了
相关文章